Domain solarmodul-fuer-die-steckdose.de kaufen?
Wir ziehen mit dem Projekt
solarmodul-fuer-die-steckdose.de um.
Sind Sie am Kauf der Domain
solarmodul-fuer-die-steckdose.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain solarmodul-fuer-die-steckdose.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
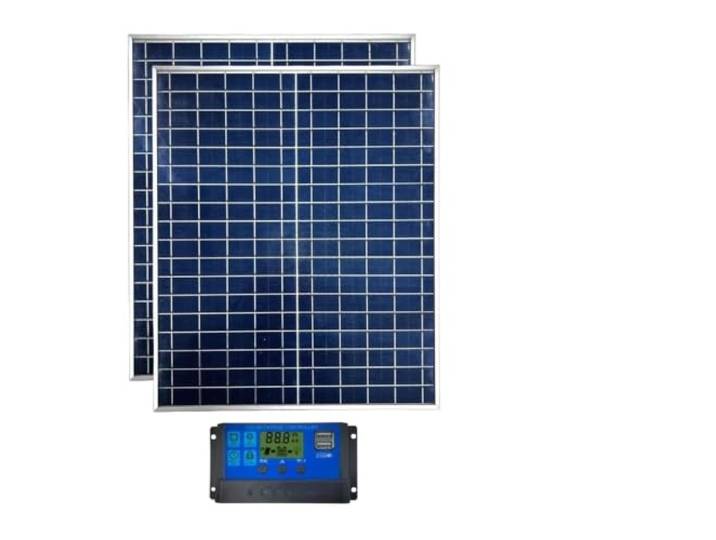
Photovoltaik-Solarpanel, 500 W 1000 W 12 V Solarstrom-Kit Mit 100-A-Controller(1PC Controller kiTS)Photovoltaik-Solarpanel, 500 W 1000 W 12 V Solarstrom-Kit Mit 100-A-Controller(1PC Controller kiTS). Unterstützt ein 12-V-Batterieladesystem for Energiespeichergeräte Optionale Gesamtleistung von 500 W und 1000 W for unterschiedliche Leistungsanforderungen Ausgestattet mit einem 100-A-Regler zur Einstellung des Ausgangsstroms Wird als passendes Zubehör for tragbare Powerbanks verwendet Passend for die Stromergänzung for Haushalt, Fahrzeug und Outdoor-Camping Farbe:1pc Controller Kits152,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Astronergy N7s Photovoltaik-Solarmodul 450 Wp CHSM54RNs(DG)/F-BH blackframeAstronergy N7s Photovoltaik-Solarmodul 450 Wp CHSM54RNs(DG)/F-BH blackframe - Bifazial Serie Die ASTRO N7s-Serie nutzt die ZBB-TF-Technologie mit der von Astronergy selbst entwickelten TOPCon 4.0-Zelltechnologie und rechteckigen Siliziumwafern, die die Leistung und Zuverlässigkeit der Stromerzeugung weiter verbessern. Die Vorteile des Designs mit ZBB (Zero BusBar Interconnection Technology), keinen PAD-Punkten und keinen Harpunen ähnlichen Gitterlinien sorgen für ein komplett schwarzes, integriertes Aussehen und eine hervorragende Ästhetik. Mit Abmessungen unter 2 ? und moderatem Gewicht ist es für eine einzelne Person leicht zu installieren und zu transportieren. Es kann auf Dächern und Balkonen installiert werden und eignet sich daher für den Einsatz in Wohngebieten und in dezentralen Szenarien.. Produktvorteile: Hohe Zuverlässigkeit - Das Multi-Busbar-Halbzellenmodul und die zerstörungsfreie Technologie haben die Belastbarkeit des Moduls verbessert und die hohe Zuverlässigkeit des Moduls sichergestellt. Niedriger Leistungsabfall & lange Gewährleistung - Der Leistungsabfall ist im ersten Jahr nicht höher als 1 %, der lineare Leistungsabfall ist nicht höher als 0,4 % und die Gewährleistung vom Hersteller für die Leistung beträgt bis zu 30 Jahre. Anpassungsfähigkeit & Flexibilität - Die Module haben eine kompakte Größe, ein leichtes Gewicht, lassen sich leicht installieren, sind auf begrenztem Raum effizienter und eignen sich perfekt für Mainstream-Wechselrichter und -Installationssysteme. Umweltschutz - Photovoltaik-Anlagen reduzieren die Schadstoffbelastung und schonen die natürlichen Ressourcen. Wertsteigerung - Sie erhöhen die Attraktivität Ihrer Immobilie und steigern ihren Wert. Kosten - Solarstrom wird heute deutlich günstiger erzeugt als die Bezugskosten für Haushaltsstrom. TOPCon 4.0 Zelltechnologie - Durch die Verwendung der branchenführenden korrosionsarmen Paste, der LIF-Technologie und der mehrschichtigen Poly-Si/POML-Technologie ist Zelleneffizienz um 0,3 % - 0,5 % höher im Vergleich zur TOPCon 3.0-Zelle. ZBB (Zero BusBar Interconnection Technology) - TF (Tiling Film) - Anstatt die Anzahl der Schweißdrähte weiter zu erhöhen, haben wir das Gitter am Modul entfernt, so dass die Schweißdrähte die Gitter ersetzen können. Der Draht wird mittels Laminierung (modifizierte Klebefolie) vorfixiert, so dass die elektrische Verbindung zwischen der Zelle und dem Schweißband im Laminator unter 150 °C hergestellt wird, was die thermischen Spannungen reduziert und versteckte Risse im Modulprozess verringert. Leistungsgarantie vom HerstellerMin. 99 % nach einem JahrMin. 87,95 % linear nach 30 Jahren Geprüfte QualitätZertifiziert nach IEC 61215, IEC 61730, IEC 61701, IEC 62716. Hergestellt in ISO 9001 und 14001 zertifizierten Werken. Eventuelle Farbabweichungen der Solarmodule sind fertigungsbedingt und kein Reklamationsgrund.71,28 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
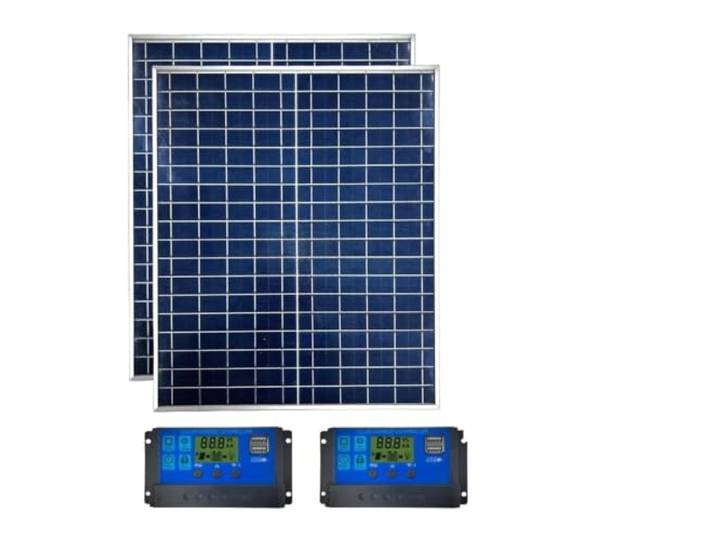
Photovoltaik-Solarpanel, 500 W 1000 W 12 V Solarstrom-Kit Mit 100-A-Controller(2PC 2Controller kiTS)Photovoltaik-Solarpanel, 500 W 1000 W 12 V Solarstrom-Kit Mit 100-A-Controller(2PC 2Controller kiTS). Unterstützt ein 12-V-Batterieladesystem for Energiespeichergeräte Optionale Gesamtleistung von 500 W und 1000 W for unterschiedliche Leistungsanforderungen Ausgestattet mit einem 100-A-Regler zur Einstellung des Ausgangsstroms Wird als passendes Zubehör for tragbare Powerbanks verwendet Passend for die Stromergänzung for Haushalt, Fahrzeug und Outdoor-Camping Farbe:2pc 2controller Kits272,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Photovoltaik-Solarpanel, 500 W 1000 W 12 V Solarstrom-Kit Mit 100-A-Controller(2PC Controller kiTS)Photovoltaik-Solarpanel, 500 W 1000 W 12 V Solarstrom-Kit Mit 100-A-Controller(2PC Controller kiTS). Unterstützt ein 12-V-Batterieladesystem for Energiespeichergeräte Optionale Gesamtleistung von 500 W und 1000 W for unterschiedliche Leistungsanforderungen Ausgestattet mit einem 100-A-Regler zur Einstellung des Ausgangsstroms Wird als passendes Zubehör for tragbare Powerbanks verwendet Passend for die Stromergänzung for Haushalt, Fahrzeug und Outdoor-Camping Farbe:2pc Controller Kits256,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Photovoltaik-Solarpanel, 500 W 1000 W 12 V Solarstrom-Kit Mit 100-A-Controller(1PC Controller kiTS)Photovoltaik-Solarpanel, 500 W 1000 W 12 V Solarstrom-Kit Mit 100-A-Controller(1PC Controller kiTS). Unterstützt ein 12-V-Batterieladesystem for Energiespeichergeräte Optionale Gesamtleistung von 500 W und 1000 W for unterschiedliche Leistungsanforderungen Ausgestattet mit einem 100-A-Regler zur Einstellung des Ausgangsstroms Wird als passendes Zubehör for tragbare Powerbanks verwendet Passend for die Stromergänzung for Haushalt, Fahrzeug und Outdoor-Camping Farbe:1pc Controller Kits152,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Astronergy N7s Photovoltaik-Solarmodul 450 Wp CHSM54RNs(DG)/F-BH blackframeAstronergy N7s Photovoltaik-Solarmodul 450 Wp CHSM54RNs(DG)/F-BH blackframe - Bifazial Serie Die ASTRO N7s-Serie nutzt die ZBB-TF-Technologie mit der von Astronergy selbst entwickelten TOPCon 4.0-Zelltechnologie und rechteckigen Siliziumwafern, die die Leistung und Zuverlässigkeit der Stromerzeugung weiter verbessern. Die Vorteile des Designs mit ZBB (Zero BusBar Interconnection Technology), keinen PAD-Punkten und keinen Harpunen ähnlichen Gitterlinien sorgen für ein komplett schwarzes, integriertes Aussehen und eine hervorragende Ästhetik. Mit Abmessungen unter 2 ? und moderatem Gewicht ist es für eine einzelne Person leicht zu installieren und zu transportieren. Es kann auf Dächern und Balkonen installiert werden und eignet sich daher für den Einsatz in Wohngebieten und in dezentralen Szenarien.. Produktvorteile: Hohe Zuverlässigkeit - Das Multi-Busbar-Halbzellenmodul und die zerstörungsfreie Technologie haben die Belastbarkeit des Moduls verbessert und die hohe Zuverlässigkeit des Moduls sichergestellt. Niedriger Leistungsabfall & lange Gewährleistung - Der Leistungsabfall ist im ersten Jahr nicht höher als 1 %, der lineare Leistungsabfall ist nicht höher als 0,4 % und die Gewährleistung vom Hersteller für die Leistung beträgt bis zu 30 Jahre. Anpassungsfähigkeit & Flexibilität - Die Module haben eine kompakte Größe, ein leichtes Gewicht, lassen sich leicht installieren, sind auf begrenztem Raum effizienter und eignen sich perfekt für Mainstream-Wechselrichter und -Installationssysteme. Umweltschutz - Photovoltaik-Anlagen reduzieren die Schadstoffbelastung und schonen die natürlichen Ressourcen. Wertsteigerung - Sie erhöhen die Attraktivität Ihrer Immobilie und steigern ihren Wert. Kosten - Solarstrom wird heute deutlich günstiger erzeugt als die Bezugskosten für Haushaltsstrom. TOPCon 4.0 Zelltechnologie - Durch die Verwendung der branchenführenden korrosionsarmen Paste, der LIF-Technologie und der mehrschichtigen Poly-Si/POML-Technologie ist Zelleneffizienz um 0,3 % - 0,5 % höher im Vergleich zur TOPCon 3.0-Zelle. ZBB (Zero BusBar Interconnection Technology) - TF (Tiling Film) - Anstatt die Anzahl der Schweißdrähte weiter zu erhöhen, haben wir das Gitter am Modul entfernt, so dass die Schweißdrähte die Gitter ersetzen können. Der Draht wird mittels Laminierung (modifizierte Klebefolie) vorfixiert, so dass die elektrische Verbindung zwischen der Zelle und dem Schweißband im Laminator unter 150 °C hergestellt wird, was die thermischen Spannungen reduziert und versteckte Risse im Modulprozess verringert. Leistungsgarantie vom HerstellerMin. 99 % nach einem JahrMin. 87,95 % linear nach 30 Jahren Geprüfte QualitätZertifiziert nach IEC 61215, IEC 61730, IEC 61701, IEC 62716. Hergestellt in ISO 9001 und 14001 zertifizierten Werken. Eventuelle Farbabweichungen der Solarmodule sind fertigungsbedingt und kein Reklamationsgrund.71,28 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
FACOM Inspektionslampe fuer die MotorhaubeWiederaufladbares LichtbandProduktstärken:Wiederaufladbare Motorraumlampe2 Lichtstärken: - ECO: 1000 Lumen. - BOOST: 2000 LumenBetriebsdauer: - ECO: 4 Stunden. - BOOST: 2 StundenFunktioniert am Netz angeschlossenLieferung mit 220 V 50HZ LadegerätAbstand zwischen Haken: 1397 mm bis 2108 mmTechnische Daten:[kg]: 1,338262,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.